
Зателефонуйте!
Задайте запитання нашому експерту, дізнайтесь деталі, вартість або подайте заявку та надішліть документи
Оновлено 22.10.2026. Законодавство і практика станом на жовтень 2026 року.
Ділянка у вас давно: купили, приватизували, отримали в дарунок або у спадок. Тепер ви поділили її, щоб продати частину, і чули, що після трьох років власності податку з продажу немає. У 2026 році податок при продажу ділянки після поділу залежить від двох речей: коли зареєстровано нову ділянку і кого запитати, закон, податкову чи суд. Нижче обидві відповіді, приклад з цифрами і порядок дій, щоб у нотаріуса не було сюрпризів.
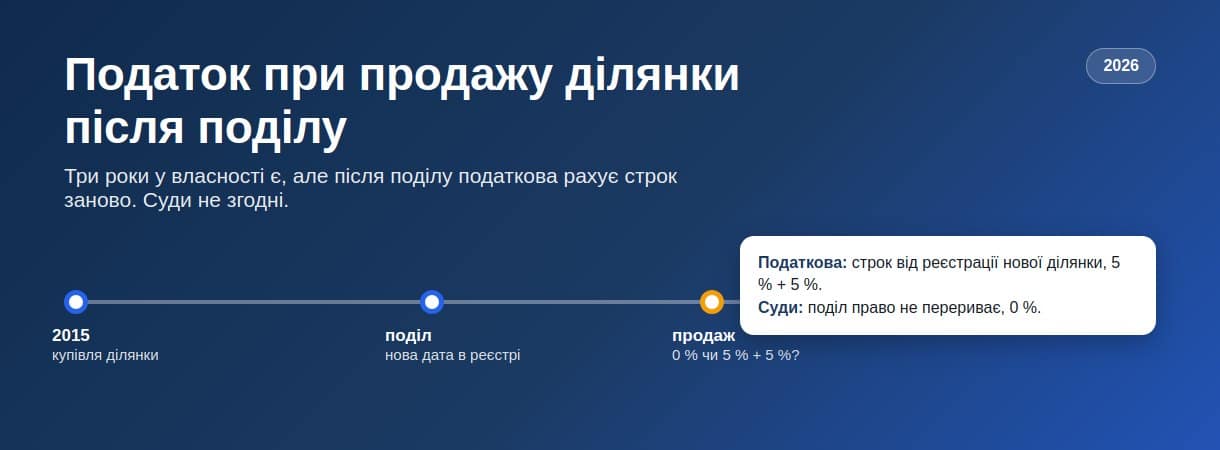
Коротко. Податок при продажу ділянки після поділу залежить від дати реєстрації нової ділянки. Понад три роки тому: перший продаж за рік у межах норми не оподатковується, 0 %. Три роки або менше: податкова рахує строк заново і бере 5 % податку на доходи плюс 5 % військового збору, а суди вважають, що поділ строк не перериває, і повертають податок. Нотаріус діє за позицією податкової.
Чи обнуляє поділ строк володіння: давній поділ і свіжий
Від дати реєстрації права на нову ділянку залежить усе, тому спершу знайдіть її у витягу з Державного реєстру речових прав на нерухоме майно (далі реєстр прав). Строк рахують до дня посвідчення договору, і рівно трьох років замало: у законі сказано «більше трьох років».
Нову ділянку зареєстровано понад три роки тому. Тут податкова і суди згодні. Трирічний строк виконано і від дати реєстрації нової ділянки, і від дати первісної. Перший продаж за рік у межах норми статті 121 Земельного кодексу не оподатковується. Від неподіленої ділянки така відрізняється лише одним: якщо колись дійде до ставки 18 %, податкова не зарахує витрати на купівлю первісної ділянки, бо документів на купівлю саме цієї ділянки немає (консультація № 4271 від 08.08.2025).
Нову ділянку зареєстровано три роки тому або менше. Податкова рахує строк заново і бере 5 % плюс 5 %, суди кажуть, що право власності не переривалось і податок 0 %. Про це далі.
Давній поділ не страшний. При свіжому поділі вибір непростий, і три роки чекання легким виходом не назвеш: це заморожені гроші й ризик, що покупець або ціна не дочекаються. Шляхів насправді три. Продати зараз, сплатити 5 % плюс 5 % і повертати їх через податкову або суд. Продати зараз і прийняти податок як витрату, якщо повернення не варте клопоту. Або до продажу отримати власну консультацію податкової і оскаржити її в суді: це місяці, а не роки. Чекати три роки є сенс лише тому, хто й так не планував продавати найближчим часом. Деталі в розділі «Що робити».
Що каже закон про податок при продажу земельної ділянки
Пункт 172.1 Податкового кодексу звільняє від податку на доходи фізичних осіб (далі ПДФО) продаж земельної ділянки, якщо виконано три умови одночасно:
- це перший за рік продаж нерухомості з переліку пункту 172.1 (будинок, квартира або їх частина, кімната, садовий чи дачний будинок, ділянка в межах норми); продана цього року квартира, якою ви володіли понад три роки, теж рахується;
- ділянка у власності понад три роки;
- її площа не перевищує норми безоплатної передачі за статтею 121 Земельного кодексу для її цільового призначення.
Норми статті 121: присадибна ділянка 0,25 га в селах, 0,15 га в селищах, 0,10 га в містах; для особистого селянського господарства 2,0 га; для садівництва 0,12 га; для дачного будівництва 0,10 га; для гаража 0,01 га.
Для успадкованої ділянки умова про три роки не діє: її можна продати без податку одразу, якщо це перший продаж за рік і площа в нормі.
Коли пільга не працює, ставки такі:
- перший за рік продаж ділянки, яка під пільгу не підпадає (наприклад, у власності менше трьох років; податкова читає її як об’єкт поза переліком): 5 % (пункт 167.2);
- другий за рік продаж пільгової нерухомості: 5 %;
- третій продаж пільгової або другий продаж непільгової: 18 % (пункт 167.1); успадковане завжди 5 %.
На багатьох сайтах пишуть, що продаж раніше трьох років оподатковується за 18 %. Це не так: для першого такого продажу за рік ставка 5 %.
При 18 % дохід можна зменшити на документально підтверджені витрати на придбання ділянки, але тоді потрібна річна декларація з копіями документів за всі продажі року (пункт 172.2).
Військовий збір 5 % нараховується лише разом із ПДФО: якщо ПДФО 0 %, збору теж немає. Ставка 5 % діє до кінця третього календарного року після року припинення воєнного стану, потім повертається 1,5 % (Закон № 4835-IX від 07.04.2026).
Чому після поділу ділянка юридично нова
Із поділом ділянка, яку ви роками тримали у власності, за документами зникає. Стаття 79-1 Земельного кодексу каже, що при поділі ділянка припиняє існування як об’єкт цивільних прав. Її кадастровий номер скасовується (частина 1 статті 27 Закону «Про Державний земельний кадастр»), а право власності на кожну нову ділянку реєструється «вперше»: у реєстрі прав відкривається новий розділ (пункти 20 і 54 Порядку № 1127). Сам поділ земельної ділянки виконує землевпорядна організація за технічною документацією, на n360 це послуга «Поділ земельної ділянки».
Право на нерухомість виникає з моменту державної реєстрації (частина 4 статті 334 Цивільного кодексу, частина 2 статті 3 Закону № 1952-IV), тому нова дата в реєстрі і є для податкової датою набуття. На неї дивиться і нотаріус.
Що новою ділянкою не є: зміна цільового призначення, уточнення меж або площі, якщо кадастровий номер лишився той самий (частина 6 статті 16 Закону про кадастр). Не обнуляє строк і перереєстрація старого права: право, яке виникло до 1 січня 2013 року за державним актом або договором, дійсне без реєстрації (частина 3 статті 3 Закону № 1952-IV).
Що каже податкова: сім консультацій про продаж ділянки після поділу
Державна податкова служба за рік із невеликим видала щонайменше сім індивідуальних податкових консультацій (далі ІПК) про продаж ділянок, утворених поділом: № 4271 від 08.08.2025, № 2680 від 08.05.2026, № 3277 від 08.06.2026, № 3423 від 15.06.2026, № 4695 від 11.08.2026, № 4840 від 17.08.2026 і № 5126 від 28.08.2026. Лінія в усіх одна: новоутворена ділянка є новим об’єктом, строк володіння рахується з реєстрації права на неї. У п’яти з семи на питання про дату виникнення права податкова прямо радить звернутися до Міністерства юстиції.
Консультація № 3277: подарована у 2004 році, поділ на дві
Власниця планує поділити ділянку і продати обидві частини. Відповідь: перший продаж 5 % ПДФО плюс 5 % військового збору, другий продаж того ж року 18 % плюс 5 %. У тексті відповіді про другий продаж помилково стоїть слово «квартири», хоча у зверненні йдеться лише про землю: технічна помилка шаблону.
Консультація № 3423 (Київ): два сценарії
Ділянка 0,0994 га дачного призначення. Ця консультація повніша: вона дає обидва сценарії. Якщо нові ділянки вважати у власності понад три роки, перший продаж 0 %, другий 5 %. Якщо менше трьох років, перший 5 %, другий 18 % з правом зменшити дохід на витрати. Який сценарій правильний, податкова не каже і відсилає до Мін’юсту. Там же зазначено, що черговість продажів продавець визначає сам.
Консультації № 2680 і № 4271: спадщина і витрати
Дві консультації стосуються частих ситуацій. № 2680: ділянку успадкували у 2023 році, поділили і продають частину. Податкова нарахувала 5 % плюс 5 %, бо після поділу це, на її думку, об’єкт, не зазначений у пункті 172.1. Тобто поділ знімає і спадкову пільгу. № 4271: людина купила 4 га за 100 000 грн, поділила на 3 га і 1 га, продала обидві. Витрати на купівлю первісної ділянки податкова не зарахувала, бо «відсутні документально підтверджені витрати на придбання безпосередньо цих земельних ділянок».
Об’єднати назад не допоможе
Повернути старий строк, з’єднавши ділянки знову, не вийде: у консультації № 5126 ділянку поділили і об’єднали в той самий контур, але вже під новим кадастровим номером, і податкова все одно рахує строк з нової реєстрації.
Два окремі ліки продажів
Є ще одне правило, від якого залежить, скільки заплатить той, хто продає обидві частини в один рік. Податкова веде два окремі ліки: нерухомість з пільгою (понад три роки, в межах норми) і без пільги. Оподаткований продаж пільгу не з’їдає: у консультації № 4105 від 16.07.2026 людина продала дві «свіжі» ділянки за 5 %, а потім давню квартиру, і квартира пішла за 0 %. Для поділеної ділянки це означає: якщо податкова вважає обидві нові ділянки «свіжими», перша йде за 5 %, друга того ж року за 18 %, і витрати на первісну ділянку не зарахують.
Що вирішили суди: поділ не перериває право власності
Усі знайдені рішення адміністративних судів у таких справах на боці власника.
Справа № 640/39847/21: куплена у 2007, поділ у 2018
Ділянку 0,122 га поділили на 0,0686 і 0,0534 га і продали 27 грудня 2018 року зі сплатою ПДФО. Запорізький окружний адміністративний суд 06.02.2026 і Шостий апеляційний адміністративний суд 12.05.2026 постановили: «поділ земельної ділянки не є набуттям права власності, а є технічною процедурою формування нових об’єктів нерухомості на підставі вже існуючого права власності». Верховний Суд 09.06.2026 відмовив податковій у відкритті касаційного провадження.
Справа № 300/3600/21: присадибна з 2015, поділ у 2020
Ділянку 0,25 га поділили на 0,2 і 0,05 га, частину 0,2 га продали 19.02.2021 зі сплатою 55 800 грн ПДФО і 16 740 грн військового збору (тоді збір був 1,5 %). Восьмий апеляційний адміністративний суд 28.12.2022 написав, що «право власності на відповідну земельну ділянку у неї і не припинялося». Верховний Суд 30.01.2023 відмовив податковій у касації.
Справа № 320/6201/19: продаж через три дні після поділу
Ділянка 0,9001 га у власності з 2008 року, поділ у 2018, продаж через три дні після реєстрації нових ділянок. Київський окружний адміністративний суд 27.11.2020 зобов’язав повернути сплачені ПДФО і військовий збір.
Той самий підхід у Великої Палати Верховного Суду (постанова від 23.11.2021 у справі № 359/3373/16-ц, пункт 200): формування ділянок унаслідок поділу або об’єднання «не впливає на можливість захисту права власності». Мін’юст у листі від 03.11.2023 зазначив, що при поділі «суб’єкт права власності залишається незмінним». Лист інформаційний, норми права він не створює.
Виняток: поділ між співвласниками
Якщо ділянка належала кільком співвласникам (подружжю у спільній власності, спадкоємцям у частках) і поділ був способом розійтися, тобто кожен замість частки отримав окрему ділянку на своє ім’я, то право на таку ділянку нове з дня реєстрації, і 0 % настає лише через три роки після неї (постанова Верховного Суду від 10.08.2023 у справі № 420/7869/21). Якщо ділянка була й лишилася на одному власнику, цей виняток вас не стосується. Як відбувається поділ ділянки між співвласниками, описано окремо.
Чим це допоможе саме вам
Поки небагато. Верховний Суд по суті податкового питання ще не висловився: він двічі відмовив податковій у касації, і обов’язкового для неї висновку немає. Тому у вашій справі податкова, найімовірніше, знову порахує 5 %, а нотаріус, побачивши в реєстрі свіжу дату, без квитанції договір не посвідчить. У справі № 626/1196/20 власнику довелося доводити строк володіння через суд саме після такої відмови нотаріуса.
Приклад: скільки податку з продажу ділянки після поділу
Порахуємо податок при продажу ділянки після поділу на прикладі. Присадибна ділянка 0,25 га в селі куплена у 2015 році. Її поділили на 0,15 і 0,10 га, частину 0,15 га продають у 2026 році за 1 500 000 грн, другу частину того ж року за 1 000 000 грн.
| Коли зроблено поділ | Перша частина, 1 500 000 грн | Друга частина того ж року, 1 000 000 грн |
|---|---|---|
| У 2022 році (нові ділянки зареєстровані понад три роки тому) | 0 грн, однаково за податковою і за судами | 5 % + 5 % = 100 000 грн, однаково за податковою і за судами |
| У 2026 році, за позицією податкової | ПДФО 5 % = 75 000 грн, військовий збір 5 % = 75 000 грн, разом 150 000 грн | другий об’єкт без пільги: 18 % + 5 % = 230 000 грн, витрати на первісну ділянку не зарахують |
| У 2026 році, за судовою практикою | 0 грн | другий об’єкт з пільгою: 5 % + 5 % = 100 000 грн |
Отже, при свіжому поділі ціна питання для першого продажу 150 000 грн. Їх доведеться або сплатити і потім повертати, або прийняти як витрату, або ще до угоди пройти суд щодо власної консультації податкової. Чекати три роки з дня реєстрації нових ділянок варто лише тому, кому продаж найближчим часом не потрібен.
В усіх варіантах окремо оплачується складання і посвідчення договору: у приватного нотаріуса плата за домовленістю, за досвідом n360 на Київщині у 2026 році це 8–15 тис. грн; хто платить, сторони вирішують самі. Збір до Пенсійного фонду з ділянки без будівель не сплачується, довідка про оціночну вартість плати не потребує.
Що робити перед продажем поділеної ділянки
- Якщо ділянку вже поділено, знайдіть дату державної реєстрації права на нову ділянку. Вона є в документі, який ви отримали після поділу (витяг або інформація з реєстру прав), або в новому витягу: його можна замовити онлайн через сервіси Мін’юсту або взяти у нотаріуса (130 грн). Дивіться саме дату реєстрації права, а не дату присвоєння кадастрового номера. Понад три роки тому: продавайте спокійно, перший продаж за рік у межах норми 0 %. Три роки або менше: переходьте до кроків 3–5. Якщо поділ був між співвласниками і ви отримали окрему ділянку замість частки, строк рахується від цієї реєстрації за будь-якого підходу.
- Якщо поділ ще попереду, порахуйте, чи потрібен він узагалі. Якщо покупець один і бере всю ділянку, продавайте без поділу: пільга зберігається, а питання зі строком не виникає. Якщо поділ потрібен, зберіть документи про первісне набуття: договір або державний акт, витяг з реєстру прав з датою реєстрації первісної ділянки. Саме ці папери доводять строк володіння, якщо дійде до суду. Якщо продаж не терміновий, робіть поділ заздалегідь, щоб до угоди з дня реєстрації нових ділянок минуло понад три роки: тоді спору не буде. Покроковий порядок самого поділу є в пам’ятці про поділ ділянки і в статті «Як поділити земельну ділянку приватної власності»; технічну документацію на відокремлення частини для продажу готує n360: послуга «Відділити частину земельної ділянки для продажу, дарування тощо».
- Перед угодою отримайте власну ІПК (стаття 52 Податкового кодексу). Звернення подають до Головного управління ДПС своєї області (для Києва: ГУ ДПС у м. Києві) на папері або через Електронний кабінет платника. У ньому опишіть ситуацію: коли і як набули первісну ділянку, коли зареєстровано нові, і поставте одне чітке питання: з якої дати рахувати строк володіння новоутвореними ділянками. Відповідь дають протягом 25 календарних днів; податкова може продовжити строк, але має письмово попередити. Будьте готові, що у 2026 році відповідь буде «звернутися до Мін’юсту» і 5 %. Консультація діє лише для того, хто її отримав, тому чужими ІПК у нотаріуса не скористаєшся. Є і третій шлях, крім «сплатити і повертати» та «чекати три роки»: оскаржити власну ІПК до адміністративного суду ще до продажу (пункт 53.2 Податкового кодексу). Якщо суд її скасує, податкова протягом 30 календарних днів має дати нову консультацію з урахуванням висновків суду, і до угоди ви прийдете з документом, а не з квитанцією, яку потім треба повертати.
- У нотаріуса. Сформуйте довідку про оціночну вартість у кабінеті Єдиної бази Фонду держмайна (вхід з кваліфікованим електронним підписом або через id.gov.ua, довідка чинна 30 днів) і напишіть нотаріусу заяву, що це ваш перший продаж нерухомості цього року: черговість за реєстром нотаріус не перевіряє, він бере вашу заяву. Якщо ділянку куплено у шлюбі, потрібна нотаріально засвідчена згода другого з подружжя (стаття 65 Сімейного кодексу). Нотаріус, найімовірніше, вимагатиме квитанцію про сплату 5 % плюс 5 %.
- Сплатили і хочете повернути. Заяву в довільній формі подають до податкової за вашою податковою адресою (через Електронний кабінет або на папері) протягом 1095 днів з дня сплати; у ній вказують суму й реквізити рахунку для повернення і додають копії договору, квитанцій та документів на первісну ділянку. Податкова готує висновок про повернення у двадцятиденний строк з дня подання заяви, далі гроші перераховує казначейство (стаття 43 Податкового кодексу). Якщо відмовить або промовчить, залишається адміністративний суд: судовий збір для фізичної особи 1 % від суми, але не менше 0,4 і не більше 5 прожиткових мінімумів (у 2026 році від 1 331,20 до 16 640 грн); у прикладі зі 150 000 грн це 1 500 грн. Відкласти продаж до спливу трьох років з дня реєстрації нової ділянки теж можна, але це довго: такий шлях підходить лише тому, хто й так не планував продавати найближчим часом. Зважте, скільки коштує вам заморозити угоду на три роки, проти 150 000 грн у прикладі і кількох місяців на повернення.
- Якщо продаєте обидві частини, рознесіть продажі на різні календарні роки. Тоді за будь-якого прочитання закону друга частина не стане «другим об’єктом» у тому ж році. Один договір на обидві ділянки одному покупцю від цього не рятує: за аналогією з консультацією № 2272 від 21.04.2026, де будинок і ділянка за одним договором визнані двома об’єктами.
- Успадковану ділянку без потреби не діліть перед продажем. Податкова у консультації № 2680 вважає, що поділ знімає спадкову пільгу.
Окрема ситуація, частий випадок на Київщині: присадибна ділянка з будинком, від якої відрізають порожню частину. Продаж частини без будинку описано вище. Якщо ж продається частина з будинком, для податкової будинок і ділянка два об’єкти (консультація № 2272), а з будинку сплачується ще й збір до Пенсійного фонду 1 %. Це тема окремої статті.
Перевірити кадастрові номери, площу і цільове призначення нових ділянок перед угодою можна на кадастровій карті Зем Центр. Повний перелік документів для угоди є в статті «Як підготувати документи для продажу земельної ділянки».
Інші платежі при продажу ділянки
Крім податку при продажу ділянки після поділу, при угоді є ще кілька платежів.
- Довідка про оціночну вартість з Єдиної бази Фонду держмайна потрібна і при 0 % (пункт 172.4), плата за неї не стягується, чинна 30 днів. Якщо з оцінкою не згодні, замовляється звіт оцінювача, дійсний 6 місяців. База для податку не може бути нижчою за оцінку (пункт 172.3).
- Складання і посвідчення договору: у приватного нотаріуса плата за домовленістю, за досвідом n360 на Київщині у 2026 році 8–15 тис. грн. У державній нотаріальній конторі стягується державне мито 1 % від суми договору, не менше 17 грн, саме від суми договору, а не від оцінки (Декрет № 7-93, стаття 3; Інструкція Мінфіну № 811, розділ V). Хто платить, визначають сторони.
- Збір до Пенсійного фонду 1 % з ділянки без будівель не сплачується (Закон № 400/97, стаття 1, пункт 9; лист ПФУ від 27.03.2012 № 7107/03-20).
- Реєстрація права покупця 330 грн, витяг з кадастру 166,40 грн, інформація з реєстру прав через нотаріуса 130 грн.
- ПДФО і військовий збір продавець сплачує сам через банк до посвідчення договору (пункт 172.5). Якщо покупець юридична особа або підприємець, податок утримує він (пункт 172.7). Нотаріус податковим агентом не є. Річна декларація не потрібна, якщо податок сплачено при посвідченні (пункт 179.2), але обов’язкова, якщо ви зменшували дохід на витрати. Продавець-нерезидент платить за ставкою 18 % замість 5 % (пункт 172.9).
Поширені питання про податок після поділу ділянки
Чи обнуляє поділ земельної ділянки строк володіння три роки?
Податкова у 2025–2026 роках вважає, що так: нова ділянка має нову дату реєстрації права, тому перший продаж оподатковується 5 % ПДФО і 5 % військового збору. Суди у трьох справах вирішили, що ні: поділ є технічною процедурою, право власності не переривалось, податок 0 %; Верховний Суд двічі відмовив податковій у касації. Нотаріус на практиці посвідчує договір за позицією податкової.
Скільки податку при продажу ділянки після поділу у 2026 році?
Якщо нову ділянку зареєстровано понад три роки тому, перший продаж за рік у межах норми статті 121 Земельного кодексу не оподатковується. Якщо три роки або менше, за позицією податкової це 5 % ПДФО плюс 5 % військового збору, а друга частина того ж року 18 % плюс 5 %; за судовою практикою перший продаж 0 %.
Чи рахується строк володіння з дати державного акта, якщо право в реєстрі не перереєстровували?
Так. Право, яке виникло до 1 січня 2013 року за державним актом або договором, дійсне без реєстрації (частина 3 статті 3 Закону № 1952-IV). Пізніша реєстрація в реєстрі прав строк не обнуляє.
Чи обнуляє строк зміна цільового призначення ділянки?
Ні, якщо кадастровий номер лишився той самий. Зміна цільового призначення, уточнення меж або площі без нового кадастрового номера новою ділянкою не є (частина 6 статті 16 Закону «Про Державний земельний кадастр»).
Що буде, якщо продати другу частину поділеної ділянки того ж року?
Якщо нові ділянки зареєстровані понад три роки тому, це другий об’єкт з пільгою: 5 % ПДФО плюс 5 % військового збору, тут податкова і суди згодні. Якщо три роки або менше, податкова вважає це другим об’єктом без пільги: 18 % плюс 5 %, без зарахування витрат на первісну ділянку, а суди бачать другий об’єкт з пільгою: 5 % плюс 5 %. Найпростіше рознести продажі на різні календарні роки.
Чи потрібна довідка про оціночну вартість, якщо податок 0 %?
Так. Пункт 172.4 Податкового кодексу винятків не робить: нотаріус посвідчує договір лише за наявності електронної довідки з Єдиної бази Фонду держмайна.
Чи сплачується збір до Пенсійного фонду 1 % при продажу земельної ділянки?
Ні, якщо на ділянці немає будівель. Закон № 400/97 відносить до нерухомого майна для цього збору будинки, квартири, дачі, гаражі та інші будівлі, землі в переліку немає (стаття 1, пункт 9; лист ПФУ від 27.03.2012 № 7107/03-20).
Застереження
Ця стаття не є податковою консультацією. Законодавство наведено станом на жовтень 2026 року. Консультації податкової звірено за повними текстами в реєстрі ДПС, рішення судів у Єдиному державному реєстрі судових рішень. Індивідуальні податкові консультації діють лише для тих, хто їх отримав, а рішення судів ухвалені в конкретних справах. Перед угодою отримайте власну консультацію за статтею 52 Податкового кодексу або зверніться до податкового юриста.
Джерела
- Податковий кодекс України: пункти 167.1, 167.2, 172.1–172.9, 179.2; пункт 16¹ підрозділу 10 розділу XX; статті 43, 52, 53.
- Земельний кодекс України: статті 79-1 (частини 6, 9, 13) і 121. Закон «Про Державний земельний кадастр»: статті 16 (частина 6) і 27 (частина 1).
- Закон № 1952-IV: стаття 3 (частини 2, 3), стаття 34. Цивільний кодекс: стаття 334 (частина 4). Сімейний кодекс: стаття 65. Порядок державної реєстрації речових прав (постанова КМУ № 1127): пункти 20, 54. Закон № 4835-IX від 07.04.2026. Закон «Про судовий збір»: стаття 4.
- ІПК ДПС: № 4271/ІПК від 08.08.2025; № 2680/ІПК від 08.05.2026; № 3277/ІПК/99-00-24-03-03 від 08.06.2026; ГУ ДПС у м. Києві № 3423/ІПК/26-15-24-01-14-06 від 15.06.2026; № 4695/ІПК від 11.08.2026; № 4840/ІПК від 17.08.2026; № 5126/ІПК від 28.08.2026; № 4105/ІПК від 16.07.2026; № 2272/ІПК від 21.04.2026. Лист ДПС до Нотаріальної палати від 01.09.2023 № 25618/6/99-00-24-01-02-06.
- Суди: справа № 640/39847/21 (Запорізький ОАС 06.02.2026, Шостий ААС 12.05.2026, ВС 09.06.2026); справа № 300/3600/21 (Восьмий ААС 28.12.2022, ВС 30.01.2023); справа № 320/6201/19 (Київський ОАС 27.11.2020); постанова Великої Палати ВС від 23.11.2021 № 359/3373/16-ц; постанова ВС від 10.08.2023 № 420/7869/21; справа № 626/1196/20.
- Листи Мін’юсту від 03.11.2023 (суб’єкт права при поділі незмінний) і від 13.05.2025 (нотаріус не є податковим агентом). Декрет КМУ № 7-93 «Про державне мито», стаття 3; Інструкція Мінфіну № 811, розділ V; Закон № 400/97, стаття 1, пункт 9; лист ПФУ від 27.03.2012 № 7107/03-20.
Важливо!
Маєте питання або хочете перевірити стан своєї ділянки? Залишайте заявку – проконсультуємо безкоштовно.Зателефонуйте!
Задайте запитання нашому експерту, дізнайтесь деталі, вартість або подайте заявку та надішліть документи